



مصطفى عبدالمنعم سيف النصر
باحث في الاقتصاد
يلعب سوق العقارات في الولايات المتحدة دورًا محوريًا في عملية النمو الاقتصادي؛ حيث يساهم بحوالي 15% من حجم الناتج المحلي الإجمالي الأمريكي؛ حيث يؤدي رواج سوق العقارات إلى توفير فرص عمل في عملية الشراء والبيع خاصة إنه ما يزال المشتري الأمريكي يعتمد على مكاتب الوساطة العقارية في عملية الشراء حتي مع دخول الذكاء الاصطناعي في قرار الشراء وعملية العرض بالإضافة إلى انتشار المنصات الإلكترونية، كما يتيح فرص عمل في عملية البناء؛ حيث يعمل حوالي 12 مليون شخص أمريكي من سن 16 سنة وأكثر في عملية البناء، إلا إن ما تشهده الولايات المتحدة الأمريكية من ارتفاع في تكلفة التمويل نتيجة السياسات النقدية التي يتبعها الفيدرالي الأمريكي لمواجهة معدلات التضخم المرتفعة، التي يعاني منها الاقتصاد الأمريكي منذ جائحة كورونا، وفي ضوء ذلك، يحاول الفيدرالي من خلال أدوات السياسة النقدية التحكم في التضخم والعمل على تحقيق المعدل المستهدف وفقًا لما يدعم الاقتصاد الأمريكي؛ حيث تشهد معدلات الفائدة في الولايات المتحدة معدلات مرتفعة منذ عام 2022، ونتيجة ذلك تأثرت أسعار الفائدة على التمويل العقاري، وهو ما ساهم في تراجع سوق العقارات في الولايات المتحدة، بالإضافة إلى تآكل الدخول بسبب معدلات التضخم وزيادة معدلات البطالة، ومن ثم تؤثر هذه العوامل على سوق العقارات الأمريكي، وهو ما يطرح سؤال حول مدى إمكانية تكرار سيناريو أزمة الرهن العقاري في عام 2008؟
ويمكن الإشارة هنا إلى إن قطاع العقارات يساهم بحوالي 10% إلى 15% من حجم الاقتصاد الأمريكي؛ حيث بلغ قيمة القطاع العقاري حوالي 130 مليار دولار في عام 2024، وهو ما يمثل أهمية كبيرة للاقتصاد ويوضح مدى تأثيره كما حدث في عام 2008 عندما تأثر الاقتصاد العالمي بما حدث داخل الولايات المتحدة نتيجة الرهن العقاري المتزايد، ويواجه قطاع العقارات في الفترة الحالية مجموعة من التحديات ناتجة عن ارتفاع التضخم والبطالة ومعدل الفائدة على الرهن العقاري، وقال كبير الاقتصاديين في الرابطة الوطنية لوسطاء العقاريين لورانس يوان إنه “على الرغم من الزيادة الشهرية الطفيفة بعد التعديل الموسمي فقد شهد شهرا أغسطس وسبتمبر أبطأ شهرين في مبيعات المنازل هذا العام، كما تعني الزيادات الإضافية في أسعار الفائدة على الرهن العقاري في الأسابيع الأخيرة أن عددًا أقل من المشترين مؤهلون لشراء منزل” حيث انخفضت مبيعات المنازل القائمة بنسبة 2.2% على أساس سنوي لتصل إلى معدل موسمي قدره 3.99 مليون وحده، على الرغم من نمو الاقتصاد الأمريكي بحوالي 1,5% في الربع الثاني من 2026 وانخفاض معدل البطالة إلى 4.1% في يوليو والتضخم إلى 3.4%، إلا إن ارتفاع عوائد سندات الخزانة لأجل 10 سنوات استمر في الضغط على تكاليف الاقتراض، وهو ما حد من فرص تخيف الأعباء عن تمويل العقارات التجارية، وفيما يلي أهم العوامل المؤثرة على سوق العقارات في الولايات المتحدة:
1. العوامل الديموجرافية
تؤثر العوامل الديموجرافية في اتجاهات سوق العقارات الأمريكي؛ حيث يبلغ متوسط عمر المشترين في الولايات المتحدة 43 عامًا، ويبلغ حوالي 18% من حجم المشترين في سن العشرينات، وحوالي 23% من عمر الستينات أو أكبر، ويمثل جيل الألفية أكبر جيل من المشترين بحوالي 34% من المشترين، ويمثل جيل زد حوالي 22% من المشترين الناجحون، وعلى مستوى العرق يمثل 66% من المشترين من أصول إسبانية أو القوقازيون وهي أعلى من نسبة البيض التي تبلغ 62% وحوالي 6% آسيوي من جزر المحيط.
2. مستوى الدخل
يبلغ متوسط دخل الأسر لدى المشترين في الولايات المتحدة حوالي 114 ألف دولار سنويًا، وتمثل الفئة صاحبة الدخل من 100 ألف إلى 199,999 ألف حوالي 32% من حجم المشترين بينما يمثل أصحاب الدخول من 200 ألف دولار فأعلى 17% من نسبة المشترين وهي نسبة متقاربة مع فئة أصحاب الدخول من 50 ألف دولار إلى 74,99 ألف دولار والتي تمثل حوالي 15% من حجم المشترين؛ حيث يمكن تفسير هذه الفئة على أنهم من أصحاب الدخول الثابتة كالأساتذة والموظفين باعتبار إن حوالي 47% من المشترون حاصلون على شهادة جامعية لمدة أربعة سنوات على الأقل، كما إن هذه الفئة تميل إلى الاستقرار ومحاولة زيادة درجات الأمان لهم ولأسرتهم باعتبار إن حوالي 67% من حجم المشترين متزوجين و19% لم يتزوج.
3. التضخم:
يعرف التضخم على أنه الارتفاع المستمر في المستوى العام للأسعار، وتتعدد أنواع التضخم وفقًا لأسبابه ونذكر منها تضخم الطلب الناتج عن زيادة عرض النقود على كمية السلع والخدمات، وتضخم التكاليف الناشئ عن زيادة التكاليف، ومن حيث الأشكال يقسم إلى أنواع منها التضخم الظاهر والتضخم الكامن، ومن حيث السرعة يقسم إلى التضخم الجامح وهو الارتفاع المتصاعد في المستوى العام للأسعار والتضخم الزاحف وهو الصعود البطيء في الأسعار. وعلى الرغم من تعدد الأسباب والأنواع يبقي الأثر النهائي للتضخم واحد وهو التأثير على مستوى معيشة الأفراد، وفي ضوء ذلك، يحاول الفيدرالي الأمريكي الحفاظ على معدل التضخم في خانته العشرية للحفاظ على القيمة الشرائية للنقود، إلا أن التحديات والتغيرات تعوق الوصول إلى المعدل المستهدف وهو 2%، وقد شهد معدل التضخم ارتفاع في الولايات المتحدة الأمريكية خلال السنوات السابقة ويوضح الشكل التالي التطور التاريخي لمستوي التضخم.
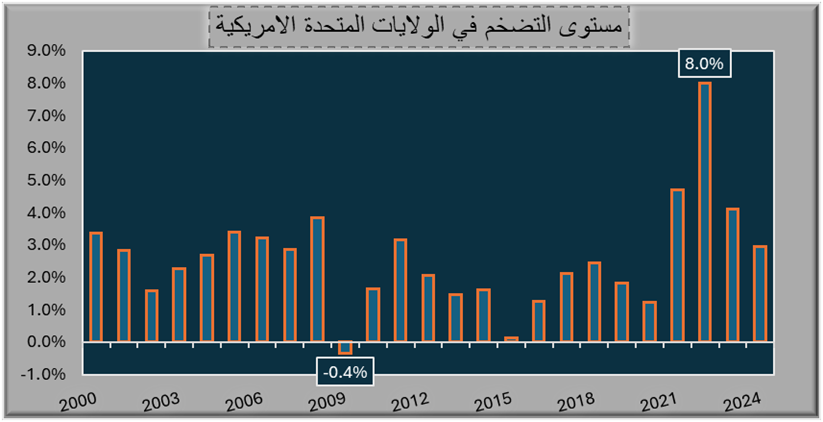
يتضح من خلال هذا العرض إن معدل التضخم في الولايات المتحدة الأمريكية شهد ارتفاع كبير خلال عام 2021 وعام 2022 بسبب الدعم والسيولة التي زادت خلال جائحة كورونا لمساعدة الأفراد في ظل تلك الكارثة التي أحلت بالعالم حتى بلغ معدل التضخم حوالي 8%عام 2022، إلا أن السياسة النقدية التي اتبعها الفيدرالي لتخفيض التضخم حققت نجاحًا ملموسًا حتى بلغ معدل التضخم حوالي 2.9% عام 2024 ويتضح التأثير السلبي للتضخم من خلال ارتفاع التضخم بنسبة 1% يزيد من انتقال العمال من وظيفة إلى أخرى بنسبة تصل إلى 4.5%، وهو ما يفقد الكفاءة والتخصص، كما ارتفعت كافة بنود مؤشر أسعار المستهلك بنسبة 2.9% بين ديسمبر 2023 وديسمبر 2024، إلا أنه يمثل انخفاض بعدما بلغ التغير النسبي على مدار 12 شهر من ديسمبر 2021 حتى ديسمبر 2022 حوالي 6.5% وخلال الفترة من ديسمبر 2022 إلى ديسمبر 2023 بلغ التغير النسبي حوالي 3.4%، وكان الارتفاع الأكبر في تكلفة الأطعمة والمشروبات، حيث بلغ الارتفاع من 2021 حتى 2022 حوالي 10.1%، كما ارتفعت تكلفة المواصلات بحوالي 4% والرعاية الصحية بحوالي 4.1%، كما شهد تكلفة السكن ارتفاع كبير بلغ حوالي 8.1%، إلا أن التغير النسبي في الارتفاع شهد انخفاض من عام 2022 حتى عام 2023؛ حيث بلغ الارتفاع النسبي في تكلفة الطعام والمشروبات حوالي 2.7% وانخفض التغير النسبي لتكلفة السكن إلى 4.8% في عام 2023، وهو ما نتج عنه ارتفاع تكلفة المساكن ومعظم الخدمات والسلع الأمر الذي جعل التضخم على رأس التحديات والمشاكل الاقتصادية بالنسبة للأفراد في الولايات المتحدة الأمريكية وفقًا لاستطلاع الرأي الذي أجرته “Pew Research Center”؛ حيث اتضح أن التضخم يأتي على رأس المشاكل والتحديات للأفراد الأمريكية؛ حيث يرى حوالي 62% من الأفراد الذين أبدوا آرائهم أن التضخم يصنف بأنه أكبر المشكلات ويرى حوالي 29% أنها مشكلة متوسطة، إلا أن النسبة الأقل ترى أنه لا يوجد مشكلة على الاطلاق بنسبة 8%، وهو ما يدل على أن رأي الأغلبية يرى أن التضخم هو المشكلة الأكبر التي تهدد ألفرد الأمريكي وتقوض رفاهية المعيشة وتزيد من تكاليف الحياة، لذلك يضغط ترامب على جيروم باول لتخفيف التشديد النقدي وتخفيض أسعار الفائدة، إلا أن باول يرى أن الأسواق مازالت لم تتهيأ بعد لتخفيض أسعار الفائدة التي ربما تكون ذات نتيجة عكسية وقد تؤدي إلى ارتفاع مستوى التضخم مرة أخرى بعدما استطاع الفيدرالي محاصرة التضخم بالارتفاع المتتالي في أسعار الفائدة.
4. تكلفة التمويل:
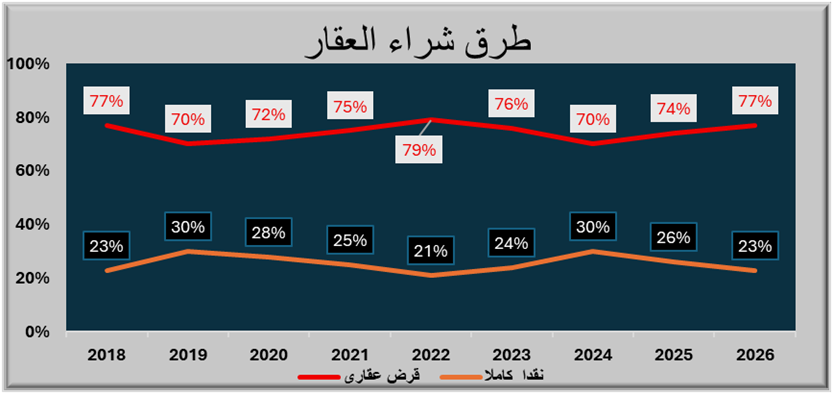
لا يحدد الفيدرالي الأمريكي أسعار الرهن العقاري إلا أن رفع أو خفض أسعار الفائدة قصيرة الأجل ذات أهمية للمستثمرين لتحديد العائد على سندات الخزانة لأجل 10 سنوات والتي يؤثر عائدها على تحديد الفائدة على الرهن العقاري؛ حيث تشهد الفائدة لأجل 30 عام أعلى مستوى لها منذ ما يقارب 3 سنوات؛ حيث بلغت حوالي 7.4%، وهو ما أدى لاتجاه المشترين إلى قروض الرهن العقاري ذات السعر الثابت لمدة 15 عام والذي تبلغ تكلفته حوالي 6.7% بما يجعل سوق العقارات يشهد انخفاض في حجم المبيعات باعتبار إن أسعار الفائدة على الرهن العقاري تؤدي إلى زيادة التكاليف على المقترضين وانخفاض تصنيفه الائتماني، وهو ما يجعل المشترون يتجهوا إلى قروض الرهن العقاري ذات الفائدة المتغيرة والتي مثلت حوالي 10% من حجم الطلب على الرهن العقاري. ويوضح الشكل التالي أن الاعتماد على الرهن العقاري في سبيل امتلاك منزل وصل إلى 77% بينما الدفع النقدي الكامل بلغ 23%، كما يوضح الشكل أن متوسط أسعار الرهن العقاري بلغ 16.6 في عام 1981 وهو أقصى معدل مقارنة بمعدل سنة 2008 التي حدثت بها أزمة الرهن العقاري والتي أثرت على الاقتصاد الأمريكي والعالمي؛ حيث قد بلغ معدل الرهن العقاري حوالي 6% متوسط سنويًا حتى بلغ متوسط سعر الرهن العقاري حوالي 6.46% خلال 2026، وهو ما يوضح مدى ارتفاع الرهن العقاري وتأثيره على سوق العقارات في الولايات المتحدة.
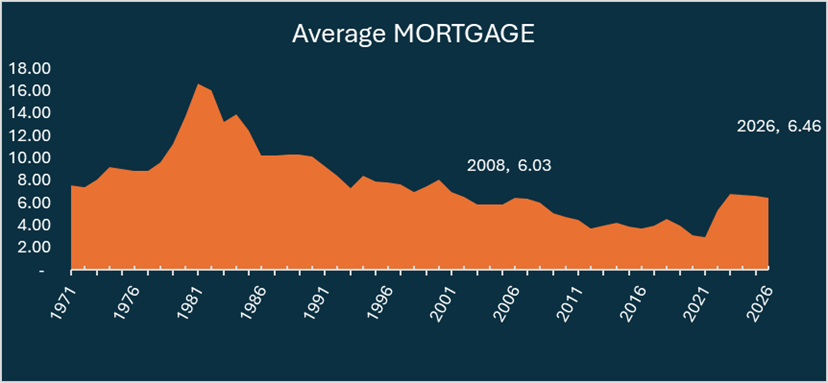
وعلى الرغم من ارتفاع متوسط تكلفة الرهن العقاري إلا أن الاعتماد عليه في امتلاك المنزل مازال قويًا، لعدة أسباب منها ارتفاع معدلات التضخم وارتفاع معدلات البطالة التي تؤثر على القدرة الشرائية للأفراد.
5. أسعار المنازل:
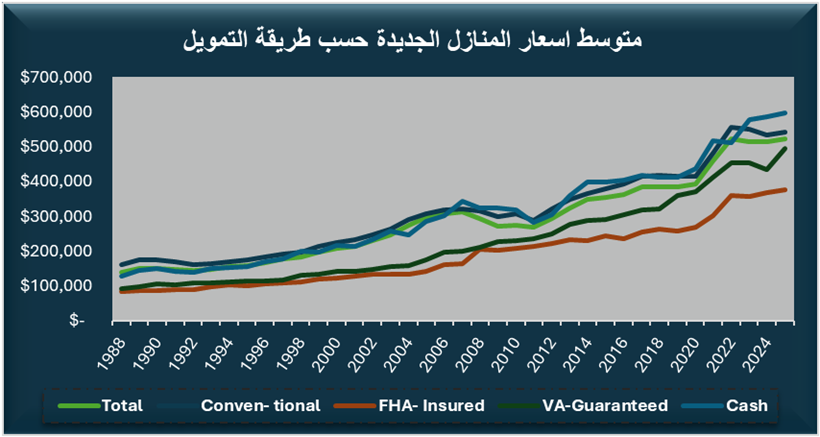
بلغ متوسط سعر المنازل الجديدة المباعة في الولايات المتحدة عن طريق التمويل في عام 2000 حوالي 207 ألف دولار؛ حيث بلغ متوسط سعر البيع في الربع الأول من عام 2000 حوالي 202 ألف دولار بينما ارتفع في الربع الأخير إلى حوالي 212 ألف دولار، بينما بلغ متوسط سعر البيع حسب طريقة التمويل التقليدية (Conventional) حوالي 224 ألف دولار، كما بلغ متوسط الربع الأخير حوالي 230 ألف دولار، بينما بلغ متوسط سعر بيع المنازل الجديدة حسب طريقة التمويل المؤمنة من هيئة الإسكان الفيدرالية (FHA-Insured) حوالي 122 ألف دولار في نفس العام كما سجل متوسط سعر البيع حسب طريقة التمويل المضمونة من إدارة شئون المحاربين القدامى (VA-Guaranteed) حوالي 140 ألف دولار بلغ المتوسط في الربع الأخير حوالي 134 ألف دولار، بينما بلغ متوسط سعر البيع للدفع النقدي الكامل حوالي 216 ألف دولار؛ حيث بلغ المتوسط في الربع الأخير حوالي 210 ألف دولار في الربع الثالث من العام، وبالنظر إلى عام 2008 الذي شهد الكساد العالمي، وعند النظر إلى متوسط سعر بيع المنازل الجديدة بغض النظر عن طريقة التمويل فقد وصلت الأسعار حوالي 292 ألف دولار بمتوسط بيع في الربع الثالث حوالي 304 ألف دولار، بينما سجل متوسط سعر البيع حسب طريقة التمويل التقليدي من البنوك والمؤسسات الخاصة حوالي 314 ألف دولار، في حين شهد المتوسط ارتفاع ملحوظ في الربع الثاني إلى حوالي 326 ألف دولار، بينما نجد متوسط سعر البيع للدفع نقدًا حوالي 322 ألف دولار بلغ متوسط البيع للمنازل الجديدة حوالي 344 ألف دولار في الربع الثاني من العام، وهو ما يؤشر على مستويات الارتفاع؛ حيث انخفض متوسط سعر البيع إلى حوالي 270 ألف دولار في الربع الأخير بعدما ألقت الأزمة العقارية ظلالها وكشفت عن نتائجها، وبالنظر إلى الآونة الأخيرة نجد أن متوسط سعر البيع للمنازل الجديدة بغض النظر عن طريقة التمويل بلغ حوالي 523 ألف دولار عام 2025، كما بلغ المتوسط السعري للربع الرابع من العام حوالي 541 ألف دولار، بينما بلغ متوسط السعر حسب طريقة التمويل التقليدية حوالي 542 ألف دولار، في حين سجل متوسط السعر حوالي 546 ألف دولار في الربع الرابع من العام، وبالنظر إلى متوسط سعر البيع النقدي نجد أنه بلغ حوالي 597 ألف دولار، وهو ما يوضح الارتفاع في أسعار العقارات في السوق الأمريكي وتأثيره على حجم المبيعات العقارية بغض النظر عن المرحلة التي عليها المنزل سواء قائم أو جديد أو تحت الانشاء وما يتعلق بتأثير التوقعات الاقتصادية والقرارات الفيدرالية التي تؤدي إلى تخبط قرار الشراء والاستثمار؛ حيث يمكن توضيح ذلك من خلال المقارنة بين سعر متوسط بيع المنازل نقدًا بعدما وصل إلى حوالي 637 ألف دولار في الربع الثاني من عام 2025 إلا إنه انخفض إلى حوالي 501 ألف دولار في الربع الأول من عام 2026، كما قد يكون لانخفاض معدل التضخم تأثير في ذلك بجانب التخبط الاقتصادي والرعونة في القرارات الأمريكية التي أصبحت السمة الأبرز لقرارات الرئيس الأمريكي ترامب والتي تنعكس على السوق الأمريكي.
6. حجم الطلب والمناطق الأكثر طلبًا:
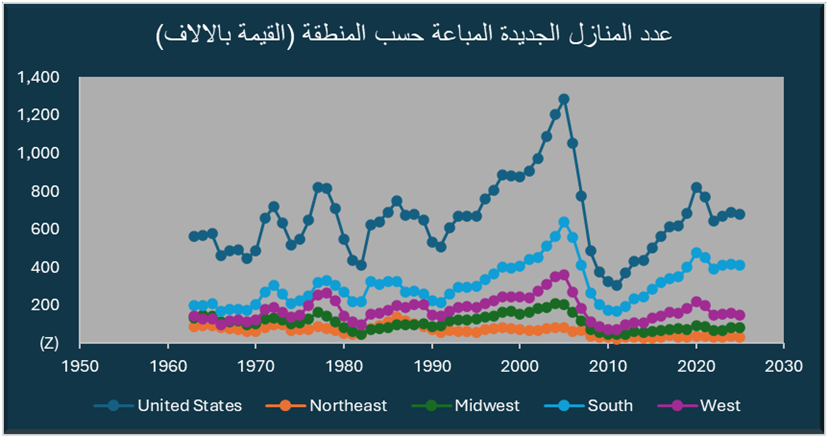
تؤثر العوامل الاقتصادية المختلفة من انخفاض مستويات الدخول وارتفاع معدلات التضخم والبطالة وارتفاع أسعار الفائدة على حجم الطلب الفعال، لذلك يزيد حجم المعروض ولا يقابله زيادة في حجم الشراء وهو ما يعزز من حجم المخزون، ويوضح الشكل التالي حجم المبيعات من المنازل الجديدة في الولايات المتحدة؛ حيث بلغ حجم الوحدات المباعة في عام 1972 حوالي 718 ألف منزل، كما بلغ حجم المبيعات في المنطقة الجنوبية حوالي 305 ألف منزل بنسبة 42% من حجم المبيعات فيما سجل أدنى مستوى مبيعات في المنطقة الشمالية الشرقية؛ حيث بلغت حوالي 96 ألف منزل فقط، فيما بلغ حجم مبيعات في المنطقة الغربية حوالي 187 ألف منزل بنسبة 26% من حجم المبيعات. إلا أنه انخفضت مبيعات المنازل إلى 412 ألف منزل بعد عقد من الزمن، وفي بداية 2000 بلغ حجم مبيعات المنازل الجديدة حوالي 877 ألف منزل، ومثلت المبيعات في المنطقة الجنوبية حوالي 45% من حجم المبيعات؛ حيث بلغت حوالي 406 ألف منزل بينما سجلت المبيعات في منطقة غرب الوسط حوالي 155 ألف منزل، وبالنظر إلى عام 2008 نجد أن حجم المبيعات بلغ حوالي 485 ألف منزل منخفض بنسبة 54% عن سنة 2006؛ حيث بلغت حجم المبيعات في 2006 حوالي 1051 ألف منزل، إلا أن المنطقة الجنوبية كانت الأكثر رواجًا في تلك العام مقارنة ببقية المناطق؛ حيث بلغ حجم المبيعات حوالي 55% من حجم المبيعات، كما أعادت المنطقة الجنوبية الرواج إلى سوق القطاع العقاري مقارنة ببقية المناطق في عام 2025؛ حيث بلغ حجم المبيعات حوالي 61% من حجم المبيعات، في حين بلغت حجم المبيعات في الجنوب حوالي 412 ألف منزل بينما بلغت إجمالي المبيعات من المنازل الجديدة في الولايات المتحدة حوالي 678 ألف منزل.
7. حجم الطلب حسب حالة المنزل:
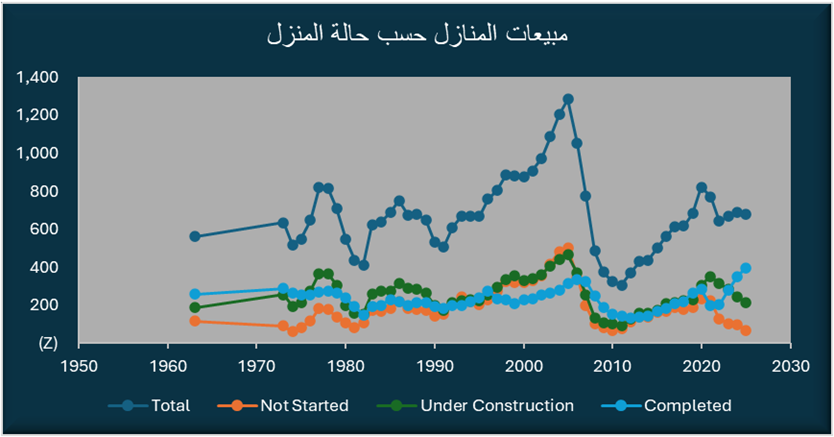
يتم شراء المنازل في عدة حالات سواء كانت تحت الانشاء أو في المراحل الأولى من البناء أو عند الاكتمال، ويوضح الشكل التالي أن مبيعات المنازل في حالاتها المختلفة تتقارب في حجم المبيعات خاصة المنازل تحت الانشاء والمكتملة؛ حيث ترتبط بعوامل الثقة والقدرة على المعاينة واتخاذ قرار الشراء من عدمه، ففي عام 1973 بلغ عدد المنازل المباعة تحت الانشاء حوالي 255 ألف منزل بينما بلغت مبيعات المنازل المكتملة حوالي 288 ألف منزل فيما شهدت مبيعات المنازل التي لم يتم البدء في انشائها حوالي 90 ألف منزل، إلا أن سلوك المشترين شهد تحولًا في عام 1992؛ حيث بلغت مبيعات منازل لم يبدأ انشائها حوالي 202 ألف منزل بينما بلغ حجم مبيعات المنازل المتكملة حوالي 198 ألف منزل كما استمر ذلك السلوك طوال فترة التسعينات؛ ففي عام 1999 بلغ حجم مبيعات منازل التي لم يبدأ انشائها حوالي 319 ألف منزل بينما بلغت مبيعات المنازل المكتملة حوالي 208 ألف بينما كانت المنازل تحت الانشاء أكثر مبيعًا؛ حيث بلغت حوالي 253 ألف منزل، كما تتميز المنازل تحت الانشاء بإمكانية المعاينة والتقسيط، وقد شهد سوق العقارات رواجًا في عام 2005؛ حيث بلغ حجم المبيعات حوالي 1283 ألف منزل، كما مثلت مبيعات المنازل التي لم يبدأ انشائها حوالي 503 ألف منزل بينما بلغت مبيعات المنازل تحت الانشاء حوالي 465 ألف منزل، إلا أنه في الآونة الأخيرة تصاعد الاتجاه نحو شراء المنازل المكتملة؛ حيث بلغ حجم مبيعات المنازل المكتملة حوالي 396 ألف منزل بينما بلغ حجم مبيعات منازل لم يتم البدء في انشائها حوالي 67 ألف منزل في عام 2025.
8. المعروض حسب حالة المنزل:
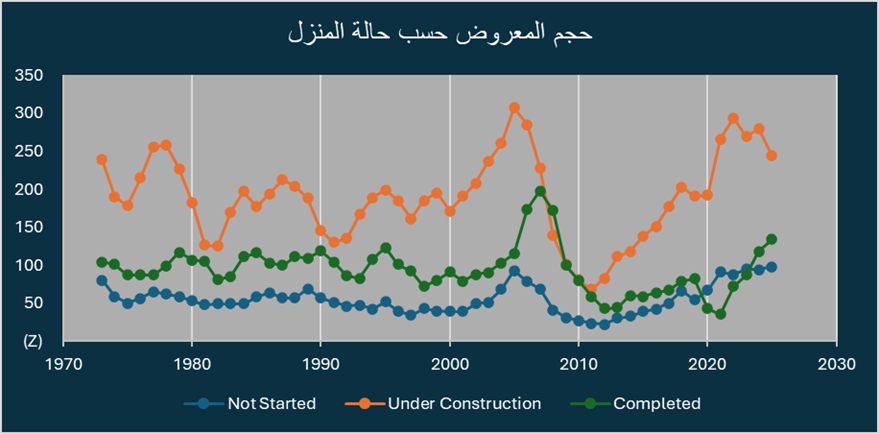
يوضح الشكل التالي حجم المعروض من المنازل الجديدة حسب حالة المنزل سواء كان لم يبدأ الانشاء أو تحت الانشاء أو مكتمل، ويتضح بشكل عام أن المنزل تحت الانشاء يمثل الكمية الأكثر عرضًا؛ حيث بلغ حجم المعروض من المنازل تحت الانشاء حوالي 239 ألف منزل في عام 1973 بنسبة 57% من حجم المنازل المعروضة بينما بلغت المنازل المكتملة حوالي 104 ألف منزل في نفس العام، وبالنظر إلى فترة التسعينات نجد أن حجم المعروض انخفض؛ حيث بلغ حوالي 267 ألف منزل في عام 1992 ووصل حجم المنازل الجديدة المكتملة المعروضة حوالي 86 ألف منزل، وفي عام 2008 شهد سوق العقارات الأمريكي ارتفاعًا في حجم عرض المنازل المكتملة إلى حوالي 172 ألف منزل مقارنة بحجم المعروض في عام 2001 بحوالي 118%؛ حيث بلغ حجم المعروض من المنازل المكتملة في نفس العام حوالي 79 ألف منزل.
وعلى الرغم من ذلك، استعاد سوق العقارات الأمريكي جزء كبير من رواجه في عام 2011؛ حيث بلغ حجم المعروض لآخر العام حوالي 150 ألف منزل بلغ حجم المعروض من المنازل المكتملة حوالي 59 ألف منزل فقط، بينما بلغ حجم المعروض من منازل تحت الانشاء حوالي 68 ألف منزل، ومنذ جائحة كورونا وارتفاع معدلات التضخم وارتفاع معدلات البطالة والسياسة النقدية المتشددة التي اتبعها الفيدرالي في مواجهة التضخم والتي أثرت على أسعار الرهن العقاري؛ شهد سوق العقارات الأمريكي ارتفاعًا في حجم المعروض من المنازل الجديدة منذ 2019 حتي 2025 حوالي 413 ألف منزل سنويا بكل حالات المنزل المذكورة.
في الختام: يمكن أن تفسر العوامل الاقتصادية كالتضخم وسعر الفائدة والبطالة اتجاهات السوق، إلا أن التوقعات طويلة الأجل لم تعد تتميز بالاستقرار نتيجة الاضطرابات والقرارات السريعة التي تؤثر على السياسات الاقتصادية النقدية والمالية والتجارية، وهو ما يجعل التوقع بسلوك الطلب والعرض في سوق العقارات صعب للغاية، ونتيجة لذلك ربما يشهد سوق العقارات انخفاض في حجم المشتريات من الوحدات السكنية لكنه لن يصل إلى ما حدث في عام 2008 لأن الولايات المتحدة لن تسمح لكساد آخر ربما يفقدها مكانتها الاقتصادية الأحادية.